Réponse directe : Pour trouver la meilleure assurance moto au meilleur prix, il faut comparer les formules (au tiers, tiers étendu, tous risques, au kilomètre) en examinant non seulement les tarifs affichés, mais surtout les franchises, les exclusions et les plafonds de garantie, puis utiliser la loi Hamon pour changer d’assureur sans contrainte après un an de contrat.
Le tarif d’une assurance moto varie fortement selon la formule choisie, le type de deux-roues et le profil du conducteur. Pourtant, une prime attractive peut dissimuler des franchises élevées ou des exclusions qui rendent le contrat moins avantageux qu’il n’y paraît. Comparer efficacement suppose donc de dépasser le seul critère du prix affiché pour évaluer la couverture réelle, d’identifier les formules adaptées à votre usage et de connaître vos droits pour changer d’assureur sans complication.
Cet article présente les grandes formules d’assurance moto, les critères décisifs pour comparer les offres, des repères de prix indicatifs par type de véhicule, et la méthode pour résilier votre contrat actuel via la loi Hamon sans rupture de couverture.
Assurance moto : les grandes formules à connaître avant de comparer
Toute assurance moto repose sur l’une des quatre formules principales : au tiers, au tiers étendu, tous risques ou au kilomètre. Comprendre ce que chacune couvre réellement permet d’éviter de souscrire une protection inadaptée à votre usage ou à la valeur de votre deux-roues.
L’assurance au tiers : la couverture minimale obligatoire
La formule au tiers, également appelée responsabilité civile, constitue le socle légal minimum pour circuler en France. Elle couvre uniquement les dommages que vous causez à autrui : blessures d’un tiers, dégâts matériels sur un autre véhicule ou une infrastructure. En revanche, elle ne prend pas en charge les réparations de votre propre moto, même en cas d’accident responsable, ni le vol ou l’incendie de votre véhicule.
Cette formule convient surtout aux motos d’occasion de faible valeur ou destinées à un usage très occasionnel, lorsque le coût de remplacement du véhicule reste modéré et que vous acceptez d’assumer personnellement les réparations en cas de sinistre.
Au tiers étendu et tous risques : quelles différences ?
La formule au tiers étendu enrichit la responsabilité civile de garanties complémentaires : vol, incendie, bris de glace, parfois catastrophes naturelles et événements climatiques. Elle protège votre moto contre les sinistres les plus fréquents sans couvrir les dommages que vous vous causez en cas d’accident responsable.
La formule tous risques offre la couverture la plus complète : elle inclut les garanties du tiers étendu et ajoute la prise en charge des dommages à votre propre véhicule, quelle que soit votre responsabilité dans l’accident. Cette formule s’avère pertinente pour une moto récente, de forte valeur, ou financée à crédit, ainsi que pour un usage quotidien intensif où le risque d’accident augmente.
Une comparaison des assurances moto permet de mettre en regard les garanties, les niveaux de couverture et les tarifs proposés en fonction de votre profil et des caractéristiques de votre deux-roues. Cette démarche aide notamment à identifier les différences entre les formules et à mieux comprendre les protections incluses, les éventuelles exclusions ainsi que les conditions prévues par chaque contrat. Elle facilite ainsi l’évaluation des offres en tenant compte de l’usage de la moto et du niveau de couverture recherché.
L’assurance au kilomètre : pour qui est-elle adaptée ?
La formule au kilomètre calcule la prime en fonction du kilométrage annuel déclaré ou mesuré par un boîtier embarqué. Elle intéresse principalement les conducteurs roulant moins de 8 000 km par an : usage week-end, trajets de loisir, moto de collection ou seconde moto.
En contrepartie d’une tarification souvent plus attractive, cette formule impose de suivre rigoureusement votre kilométrage et peut entraîner une régularisation de prime si vous dépassez le seuil déclaré. Elle se décline généralement en version tiers ou tous risques.
| Formule | Responsabilité civile | Vol / Incendie | Dommages tous accidents | Usage adapté |
|---|---|---|---|---|
| Au tiers | Oui | Non | Non | Moto ancienne, faible valeur |
| Au tiers étendu | Oui | Oui | Non | Moto d’occasion, valeur intermédiaire |
| Tous risques | Oui | Oui | Oui | Moto récente, usage quotidien |
| Au kilomètre | Selon version | Selon version | Selon version | Faible kilométrage annuel |
Quels critères comparer pour trouver la meilleure couverture au meilleur prix ?
Le prix affiché d’une assurance moto ne reflète qu’une partie du coût réel. Pour comparer objectivement plusieurs offres, il faut examiner les garanties incluses, les franchises applicables en cas de sinistre, les exclusions qui limitent la prise en charge, les plafonds de remboursement et les services d’assistance.
Les garanties et options à vérifier
Au-delà de la formule de base, chaque assureur propose des garanties optionnelles : protection du conducteur (indemnisation des dommages corporels même responsable), garantie accessoires et équipements (casque, blouson, top-case), valeur à neuf (indemnisation sans vétusté la première année), assistance 0 km (dépannage dès le domicile).
Vérifiez systématiquement quelles garanties sont incluses dans le tarif de base et lesquelles nécessitent une cotisation supplémentaire. Deux offres au même prix peuvent présenter des écarts importants de couverture selon ce qui est compris d’office.
Franchises et exclusions : l’impact sur le remboursement réel
La franchise représente le montant qui reste à votre charge lors d’un sinistre. Une franchise élevée réduit mécaniquement le tarif de la prime, mais augmente votre dépense en cas d’accident. Par exemple, une formule tous risques à 400 € par an avec une franchise de 800 € peut s’avérer moins protectrice qu’une formule à 500 € par an avec une franchise de 300 €, selon la fréquence et la gravité des sinistres.
Les exclusions de garantie définissent les situations dans lesquelles l’assureur ne prend pas en charge les dommages : utilisation sur circuit ou compétition, prêt du véhicule à un conducteur non déclaré, conduite sous l’emprise d’alcool ou de stupéfiants, défaut d’entretien du véhicule. Ces clauses figurent dans les conditions générales du contrat et varient d’un assureur à l’autre.
Coûts cachés Deux devis au tarif identique peuvent entraîner des dépenses très différentes selon les franchises appliquées. Vérifiez systématiquement le montant de la franchise pour chaque garantie avant de souscrire.
Plafonds de remboursement et assistance
Certaines garanties comportent des plafonds annuels ou par sinistre : indemnisation des accessoires limitée à 1 500 €, assistance rapatriement plafonnée à 500 km, frais médicaux limités à 10 000 €. Ces plafonds peuvent rendre la couverture insuffisante si la valeur de vos équipements ou les frais réels dépassent le montant maximal prévu.
L’assistance moto couvre généralement le dépannage en cas de panne ou d’accident, le remorquage du véhicule, le rapatriement du conducteur et parfois le prêt d’un véhicule de remplacement. Vérifiez la distance à partir de laquelle l’assistance s’applique : certaines formules excluent les pannes à proximité du domicile, d’autres interviennent dès 0 km.
Combien coûte une assurance moto : les repères de prix par formule et par véhicule
Le coût annuel d’une assurance moto varie fortement selon la formule choisie, le type de deux-roues, la cylindrée, l’âge du conducteur, son historique de conduite et sa zone géographique. Les fourchettes indicatives ci-dessous fournissent un ordre de grandeur pour situer votre devis, sans valeur contractuelle.
Repères de prix indicatifs par formule
Pour une moto de moyenne cylindrée (entre 400 et 750 cm³) conduite par un motard expérimenté, les tarifs annuels observés se situent généralement dans les fourchettes suivantes, selon les éléments communiqués par les acteurs du marché :
- Formule au tiers : entre 200 € et 400 € par an
- Formule au tiers étendu : entre 350 € et 600 € par an
- Formule tous risques : entre 500 € et 900 € par an
- Formule au kilomètre : entre 250 € et 500 € par an selon le kilométrage déclaré
Ces repères restent indicatifs : votre propre tarif dépend de nombreux facteurs individuels qui peuvent faire varier la prime du simple au triple.
Variation des prix selon le type de deux-roues
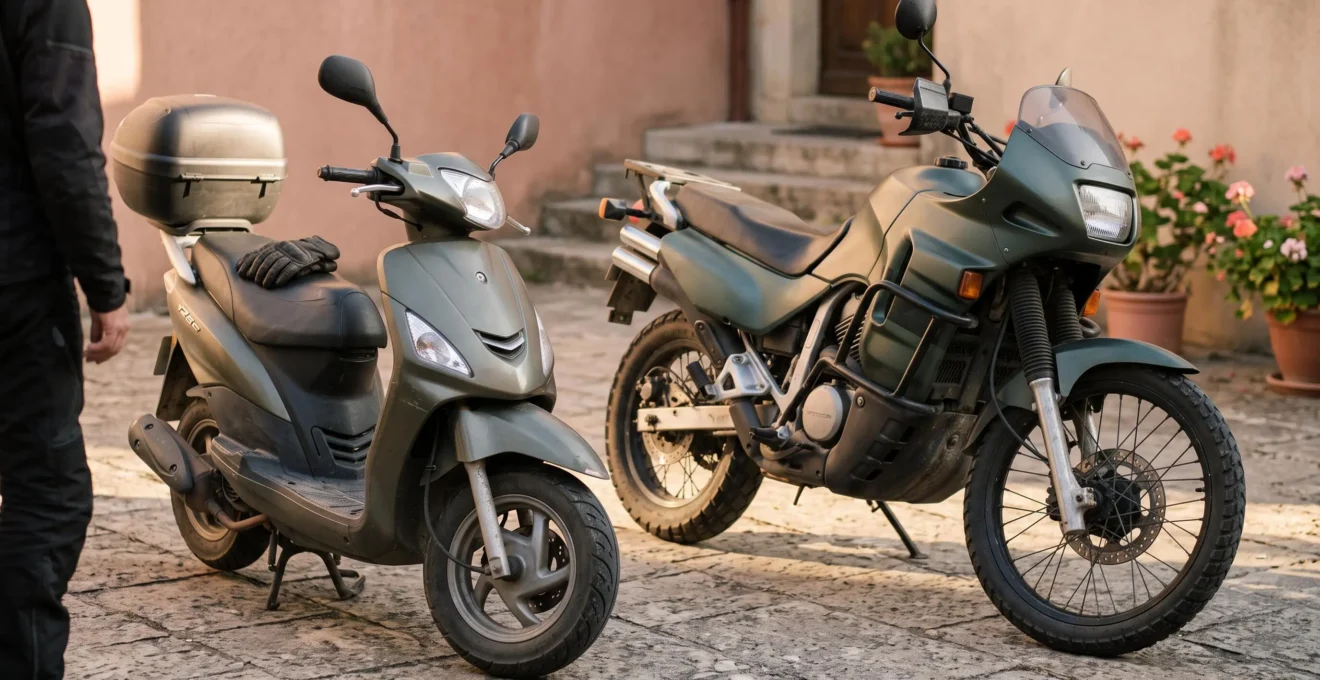
Le type de véhicule influence directement le montant de la prime. Un scooter 125 cm³ utilisé en zone urbaine présente généralement un tarif inférieur à celui d’une moto sportive de même cylindrée, en raison d’un risque de sinistre statistiquement différent. De même, un cyclo ou une moto de petite cylindrée affichent des tarifs souvent plus accessibles qu’une grosse cylindrée ou un quad.
Selon la Fédération Française de l’Assurance, le marché des 2-3 roues a représenté 1,4 milliard d’euros de chiffre d’affaires en 2024, en croissance de 7,4 % par rapport à 2023, ce qui reflète à la fois l’augmentation du parc de véhicules et l’évolution des tarifs.
Repères tarifaires indicatifs Les fourchettes mentionnées ne constituent pas des garanties de prix. Elles sont fournies à titre d’information pour vous permettre d’évaluer si un devis se situe dans une moyenne de marché ou s’en écarte sensiblement.
Facteurs de variation liés au profil du conducteur
L’âge, l’expérience de conduite, l’historique de sinistres (bonus-malus), la zone géographique de circulation et le lieu de stationnement du véhicule influencent directement le montant de votre prime. Un jeune conducteur, un motard ayant eu plusieurs accidents responsables ou un véhicule stationné en pleine rue dans une grande ville paieront généralement plus cher qu’un conducteur expérimenté garant sa moto dans un garage fermé en zone rurale.
Ces critères expliquent pourquoi deux personnes souscrivant la même formule pour le même modèle de moto peuvent obtenir des tarifs différents. C’est pourquoi multiplier les devis personnalisés reste la seule méthode fiable pour connaître votre prix réel.
Comment changer d’assurance moto sans payer trop cher ni perdre en couverture
Depuis l’entrée en vigueur de la loi Hamon, changer d’assurance moto après un an de contrat est devenu simple, gratuit et sans risque de rupture de couverture. Cette faculté de résiliation infra-annuelle vous permet de comparer le marché et de souscrire une offre plus avantageuse sans attendre la date anniversaire de votre contrat.
La résiliation infra-annuelle avec la loi Hamon
Selon l’Institut National de la Consommation, la faculté de résiliation infra-annuelle prend naissance un an après la souscription du contrat, et la résiliation intervient un mois après notification à l’assureur. Concrètement, vous pouvez résilier votre assurance moto à tout moment passé ce délai d’un an, sans frais, sans motif à justifier et sans pénalité.
Pour les contrats d’assurance auto et véhicules assimilés, le nouvel assureur que vous sollicitez se charge des démarches de résiliation auprès de votre ancien assureur. Vous n’avez donc pas à envoyer vous-même de courrier recommandé : votre nouvel assureur notifie la résiliation et assure la continuité de votre couverture sans interruption.
Selon le Ministère de l’Économie, la résiliation d’un contrat d’assurance auto prend effet au lendemain de la date figurant sur le cachet de la poste ou de la date de notification, ce qui garantit qu’aucune période découverte ne peut survenir entre l’ancien et le nouveau contrat.
Étapes pour changer d’assurance moto
- Comparez les offres et obtenez des devis personnalisés
Demandez plusieurs devis en renseignant votre profil, les caractéristiques de votre moto et la formule souhaitée. Comparez les garanties, franchises et exclusions, pas seulement le tarif affiché.
- Choisissez la nouvelle offre et souscrivez
Une fois votre choix arrêté, souscrivez le nouveau contrat en fournissant les documents demandés : permis de conduire, carte grise, relevé d’information de votre assureur actuel.
- Laissez votre nouvel assureur résilier l’ancien contrat
Transmettez à votre nouvel assureur les coordonnées de votre ancien contrat. Il se charge d’envoyer la notification de résiliation et de coordonner les dates de prise d’effet pour éviter toute interruption.
- Vérifiez la continuité de couverture
Assurez-vous que la date de prise d’effet du nouveau contrat coïncide bien avec la fin de l’ancien, et conservez vos attestations d’assurance successives pour justifier de la continuité en cas de contrôle.
Économies réalisables en changeant d’assureur
Les conducteurs ayant changé d’assurance moto via le comparateur ont économisé en moyenne 181 € par an. Cette donnée, issue de l’analyse des devis souscrits, montre que comparer régulièrement le marché permet de détecter des écarts tarifaires significatifs pour une couverture équivalente.
Cette économie reste une moyenne indicative : votre propre gain dépend de votre situation initiale, de votre profil et des offres disponibles au moment de votre comparaison. L’intérêt de la démarche réside surtout dans la possibilité d’ajuster votre contrat à votre usage réel et d’éviter de payer une prime devenue inadaptée.
Pour mieux comprendre vos droits en matière de résiliation d’assurance, vous pouvez consulter les conditions pour résilier votre assurance auto qui détaillent les modalités applicables aux véhicules motorisés.
Questions fréquentes sur la comparaison des assurances moto
La formule la moins chère est-elle toujours la plus adaptée ?
Non. Une formule au tiers affiche souvent le tarif le plus bas, mais elle ne couvre que votre responsabilité civile. Si votre moto a de la valeur ou que vous roulez quotidiennement, cette couverture minimale peut s’avérer insuffisante : en cas de vol, d’incendie ou d’accident dont vous êtes responsable, aucune indemnisation ne sera versée pour votre propre véhicule. Le meilleur contrat est celui dont le rapport couverture-prix correspond à votre usage et au risque que vous acceptez d’assumer personnellement.
Les devis d’assurance moto en ligne sont-ils gratuits et sans engagement ?
Oui. Demander un devis d’assurance moto en ligne est gratuit et n’entraîne aucune obligation de souscription. Vous pouvez comparer plusieurs offres, recevoir des tarifs personnalisés et décider librement de souscrire ou non. Aucun frais ne vous sera réclamé pour l’obtention d’un devis, et vous ne serez engagé qu’au moment où vous signez effectivement le contrat.
Peut-on résilier son assurance moto à tout moment ?
Oui, après un an de contrat. La loi Hamon vous autorise à résilier votre assurance moto à tout moment une fois passé le premier anniversaire de souscription, sans frais, sans motif et sans pénalité. Avant cette date d’un an, la résiliation reste possible uniquement à l’échéance annuelle du contrat, sauf situations particulières comme un changement de situation ou la vente du véhicule.
Quels documents fournir pour comparer les assurances moto ?
Pour obtenir des devis précis, vous devrez généralement fournir votre permis de conduire, la carte grise de votre moto, et votre relevé d’information si vous êtes déjà assuré. Ce relevé, délivré gratuitement par votre assureur actuel, indique votre coefficient bonus-malus et votre historique de sinistres, éléments déterminants pour calculer votre tarif.
Comment vérifier les franchises et exclusions avant de souscrire ?
Les franchises et exclusions figurent dans les conditions générales du contrat, document que l’assureur doit vous remettre avant souscription. Lisez attentivement les tableaux de garanties qui précisent pour chaque sinistre le montant de la franchise applicable, ainsi que la liste des exclusions qui détaillent les situations non couvertes. N’hésitez pas à poser des questions précises à votre assureur ou conseiller pour clarifier tout point flou.
Peut-on regrouper plusieurs assurances pour réduire le coût total ?
Oui, de nombreux assureurs proposent des tarifs préférentiels lorsque vous regroupez plusieurs contrats chez eux : assurance auto, moto, habitation. Cette pratique, appelée multi-équipement, peut générer une réduction tarifaire globale intéressante. Pour en savoir plus sur cette option, consultez les informations sur le regroupement de plusieurs assurances moto et les conditions d’application.
Comparer les assurances moto demande de dépasser le simple critère du prix affiché pour examiner les garanties réellement incluses, les franchises applicables et les exclusions qui peuvent limiter la couverture. En identifiant la formule adaptée à votre usage, en multipliant les devis personnalisés et en utilisant la loi Hamon pour changer d’assureur sans contrainte, vous augmentez vos chances de trouver le juste équilibre entre protection et budget, tout en conservant la maîtrise de vos choix.